
在全球碳邊境調(diào)節(jié)機(jī)制(CBAM)全面實(shí)施與歐盟脫碳政策收緊的背景下,工業(yè)爐電氣化正從備選方案轉(zhuǎn)變?yōu)橹髁髀窂健?guó)外市場(chǎng)研究機(jī)構(gòu)PW Consulting數(shù)據(jù)顯示,全球電加熱工業(yè)爐市場(chǎng)2025年規(guī)模約68.5億美元,預(yù)計(jì)2032年將達(dá)99.3億美元,復(fù)合年增長(zhǎng)率約5.45%,其中亞太地區(qū)以約27.3億美元的規(guī)模位居全球首位。另一研究機(jī)構(gòu)Research and Markets指出,2025年全球工業(yè)加熱設(shè)備市場(chǎng)規(guī)模約在200億至500億美元區(qū)間,工業(yè)熱泵、電蒸汽發(fā)生器與混合爐型成為增長(zhǎng)最快的產(chǎn)品方向。
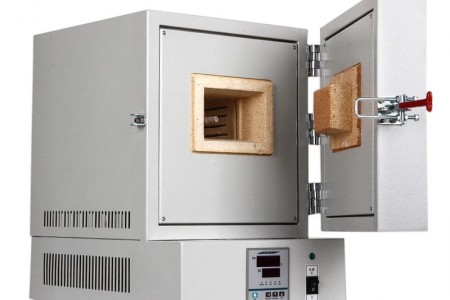
從技術(shù)路線看,電阻爐仍是電加熱工業(yè)爐的最大細(xì)分,2025年占全球市場(chǎng)的45.9%,憑借精準(zhǔn)溫控與清潔爐內(nèi)環(huán)境,廣泛應(yīng)用于冶金、航空航天與精密制造領(lǐng)域;感應(yīng)加熱則憑借局部、快速的加熱特性,在汽車零部件熱處理與裝配場(chǎng)景持續(xù)滲透。值得關(guān)注的是,2024至2025年間歐美多家設(shè)備廠商已推出量產(chǎn)級(jí)氣電混合爐型——升溫階段采用燃?xì)廨椛涔芸焖偕郎兀仉A段切換電阻元件精準(zhǔn)控溫,在降低用電負(fù)荷的同時(shí)滿足工藝精度,為存量燃?xì)鉅t的漸進(jìn)式改造提供了現(xiàn)實(shí)路徑。
節(jié)能效益是電氣化的另一驅(qū)動(dòng)力。研究表明,工業(yè)領(lǐng)域約有20%至50%的能量以廢熱形式散失,余熱回收型工業(yè)熱泵與有機(jī)朗肯循環(huán)(ORC)系統(tǒng)正在將這部分熱量重新納入生產(chǎn)流程。相比燃?xì)鉅t,電爐在運(yùn)行環(huán)節(jié)不產(chǎn)生直接碳排放,配合綠電采購或自建光伏,可顯著降低產(chǎn)品碳足跡;歐洲REPowerEU計(jì)劃與美國(guó)《通脹削減法案》相關(guān)投資稅收抵免進(jìn)一步降低了電爐改造的初始投資門檻。
對(duì)中國(guó)熱處理與工業(yè)爐用戶而言,電氣化既是碳合規(guī)壓力下的必答題,也是能效升級(jí)的機(jī)遇。亞太已成為全球電加熱爐需求增長(zhǎng)最快的區(qū)域,國(guó)內(nèi)雙碳目標(biāo)與制造業(yè)綠色轉(zhuǎn)型政策持續(xù)加碼。新建項(xiàng)目宜優(yōu)先評(píng)估電阻爐、感應(yīng)爐或氣電混合爐型;存量設(shè)備則可結(jié)合爐膛保溫改造、余熱回收與燃燒器升級(jí)分階段推進(jìn)。隨著電力市場(chǎng)化改革與綠電交易普及,電加熱爐的運(yùn)行成本競(jìng)爭(zhēng)力將逐步顯現(xiàn),工業(yè)爐電氣化有望成為下一階段熱處理裝備升級(jí)的主旋律。